Sach- und Haftpflichtversicherung für landwirtschaftliche Betriebe.
Feuer, Sturm, Überschwemmung, Haftpflicht- und Umweltschäden: Bereits ein einzelnes Ereignis kann Gebäude, Technik und Lagerbestände treffen und den Betriebsablauf über Wochen beeinträchtigen. Wir sichern Hof, Halle und Haftung als ein Ganzes ab.
Wir verkaufen keine Verträge. Wir versichern Ihren Betrieb.
Gebäude, Technik, Vorräte, Tiere, Hoffläche: die Risiken hängen zusammen. Genau deshalb sehen wir uns Ihren Betrieb vor Ort an.
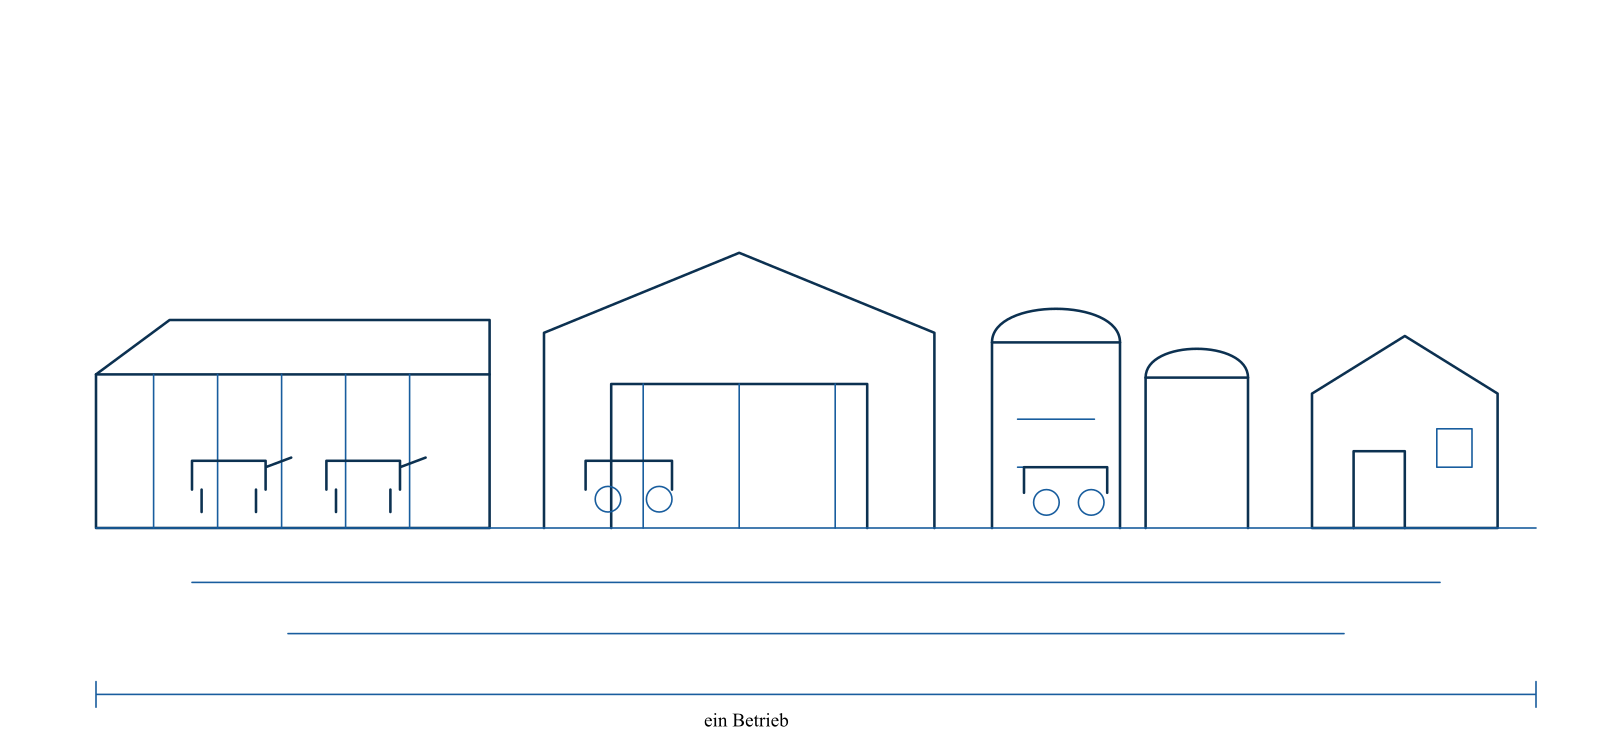
1 Stall
Gebäude, Technik und Tierbestand in einem. Fällt die Lüftung aus, wird aus einem Sachschaden binnen Stunden ein Tierschaden.
2 Maschinenhalle
Hier steht der größte Teil des Anlagevermögens. Ein Hallenbrand trifft Gebäude und Maschinenpark gleichzeitig.
3 Vorräte & Lager
Getreide, Futter, Betriebsstoffe. Vorräte sind schnell unterversichert, weil ihr Wert mit dem Markt schwankt.
4 Wirtschaftsgebäude
Werkstatt, Stall, Bergeraum. Gebäude mit großer Bedeutung für den Betrieb.
5 Flächen & Betriebsgrundstücke
Schutz vor finanziellen Folgen gegenüber Dritten. Wo Mensch, Tier und Technik zusammentreffen, entstehen wichtige Haftungsrisiken des Betriebes.
6 Tierbestand
Lebendes Inventar mit eigenem Risikoprofil: Seuche, Krankheiten, Ertragsschaden, Ausfall der Technik.
Bereich antippen oder mit der Maus überfahren.
Welche Risiken treffen Gebäude, Inventar und Haftung?
Hof, Halle und Haftung hängen zusammen: Ein Brand im Strohlager, ein Sturmschaden an der Bergehalle oder ein Gülleeintrag im Graben trifft nicht nur die Substanz, sondern hält den Betrieb wochenlang auf.
Gebäudebrände, Heu- und Strohlagerbrände, Selbstentzündung im Lager, Brandübertragung auf angrenzende Gebäude.
Abgedeckte Dächer, beschädigte Lichtplatten und Tore, Überschwemmung und Rückstau nach Starkregen.
Personen- und Sachschäden aus der betrieblichen Tätigkeit, einschließlich Gewahrsamsschäden an Maschinen Dritter.
Wassergefährdende Stoffe, Sickersäfte, Diesel und Gülle im Boden oder Fließgewässer, mit behördlich angeordneter Sanierung.
Nach einem Gebäudeschaden fehlen Lager, Stallplatz oder Werkstatt über Monate, während Kosten weiterlaufen.
Über Jahre gewachsene Werte, Anbauten und Umnutzungen sind in alten Verträgen fast immer zu niedrig bewertet.
Hof, Halle und Haftung in einem Konzept.
Wir bewerten Gebäude, technische Einrichtung und Lagerbestände im Betrieb und führen Sach- und Haftpflichtdeckung zusammen, damit an den Nahtstellen keine Lücke entsteht. Die Versicherungssummen ermitteln wir vor Ort, nicht am Schreibtisch.
Gebäude und Technik
Absicherung von Wirtschaftsgebäuden, Ställen, Hallen und technischen Einrichtungen zum Neuwert, damit der Wiederaufbau ohne Unterversicherung gelingt.
Betriebseinrichtung, Vorräte und Lagerbestände
Inventar, Ersatzteile, Betriebsstoffe, Ernte- und Futtervorräte einschließlich der Bestände in Fahrsilo und Bergehalle.
Betriebshaftpflicht für Haupt- und Nebenbetriebe
Landwirtschaftliche Tätigkeit, Nebenbetriebe, Lohnarbeiten und Direktvermarktung in einer Deckung, ohne Abgrenzungsstreit.
Umweltschadens- und Umweltkasko-Baustein
Sanierungskosten und Ansprüche bei Gewässer- und Bodenschäden, die über die klassische Betriebshaftpflicht hinausgehen.
Betriebsunterbrechung nach Sachschaden
Absicherung fortlaufender Kosten und entgangener Erlöse für die Zeit, in der Stall, Lager oder Halle nicht nutzbar sind.
Summenermittlung und Vertragspflege
Aufnahme im Betrieb, Bewertung nach Wiederherstellungskosten und Nachführung bei Anbau, Umnutzung und Investitionen.
Typische Schadenfälle aus der Praxis.
Bei Sachgefahren entscheidet die Bewertung vor dem Schaden: Ob der Wiederaufbau gelingt, wird bei der Summenermittlung festgelegt, nicht bei der Regulierung.
Totalschaden nach Gebäudebrand
Ein Wirtschaftsgebäude mit Lager und Werkstatt wird durch einen Brand vollständig zerstört.
Dank im Betrieb ermittelter Versicherungssumme erfolgt der Wiederaufbau zum Neuwert, ohne Abzug wegen Unterversicherung.
Sturmschaden an der Bergehalle
Ein Sturm deckt Teile des Hallendachs ab, Niederschlag dringt in das eingelagerte Stroh ein.
Gebäudeschaden und Vorratsschaden werden gemeinsam abgewickelt, die Halle ist vor der nächsten Bergung wieder dicht.
Sickersäfte im Fließgewässer
Nach einem Schaden am Fahrsilo gelangen Sickersäfte in einen angrenzenden Graben, die Behörde ordnet Sanierung an.
Betriebshaftpflicht und Umweltschadensbaustein tragen Sanierungs-, Gutachter- und Abwehrkosten.
Gewahrsamsschaden an Fremdtechnik
Eine geliehene Maschine eines Nachbarbetriebes wird bei der Arbeit beschädigt.
Der Gewahrsamsschaden ist ausdrücklich eingeschlossen, die Nachbarschaftshilfe bleibt ohne Streit.
Risiken erkennen, bevor Schäden entstehen.
Eine gute Absicherung beginnt lange vor dem eigentlichen Versicherungsvertrag. Dabei sprechen wir die gleiche Sprache wie unsere Kunden.
Was Betriebsleiter uns zu Sachgefahren fragen.
Wie wird die Versicherungssumme für Gebäude ermittelt?
Nach Wiederherstellungskosten, aufgenommen im Betrieb: Bauweise, Fläche, Ausbaustandard, Anbauten und Umnutzungen. Buchwerte und alte Vertragssummen sind dafür keine Grundlage.
Sind Vorräte, Ernte und Futter mitversichert?
Ja. Wir arbeiten hier bewusst mit pauschalen Versicherungslösungen, da sich bei Vorräten, Ernte und Futtermitteln schnell erhebliche Werte ansammeln können. So reduzieren wir das Risiko einer Unterversicherung und sorgen dafür, dass auch größere Bestände ausreichend berücksichtigt sind.
Deckt die Betriebshaftpflicht auch Nebenbetriebe?
Wenn sie benannt sind. Direktvermarktung, Lohnarbeiten, Photovoltaik oder Ferienwohnungen prüfen wir ausdrücklich mit, sonst entsteht Streit über die Zuordnung.
Was ist eine Umweltkasko und wann braucht man sie?
Sie deckt eigene Sanierungskosten auf dem Betriebsgelände, für die die klassische Haftpflicht nicht einsteht. Sinnvoll überall dort, wo wassergefährdende Stoffe lagern.
Wie oft sollten die Summen überprüft werden?
Nach jeder Investition und ansonsten in regelmäßigem Turnus. Bau- und Materialkosten haben sich zuletzt so verändert, dass alte Summen kaum noch tragen.
Gemeinsam den passenden Versicherungsschutz entwickeln.
Jeder landwirtschaftliche Betrieb stellt unterschiedliche Anforderungen. Deshalb nehmen wir uns Zeit, Ihren Betrieb persönlich kennenzulernen.