Individuelle Ergänzungen für einen umfassenden Versicherungsschutz.
Neben Gebäuden, Maschinen, Fahrzeugen und Tierbeständen tragen Agrarunternehmen Risiken, die nicht auf dem Feld entstehen: Datenverlust, Organhaftung, Rechtsstreit, Zahlungsausfall, Unfall und Personalbindung.
Sechs Ergänzungen, die im Agrarunternehmen regelmäßig gebraucht werden.
Wir sehen den bestehenden Bestand durch, ordnen die Bausteine nach Betriebsrelevanz und ergänzen nur, was einen erkennbaren Unterschied macht.
Cyberversicherung
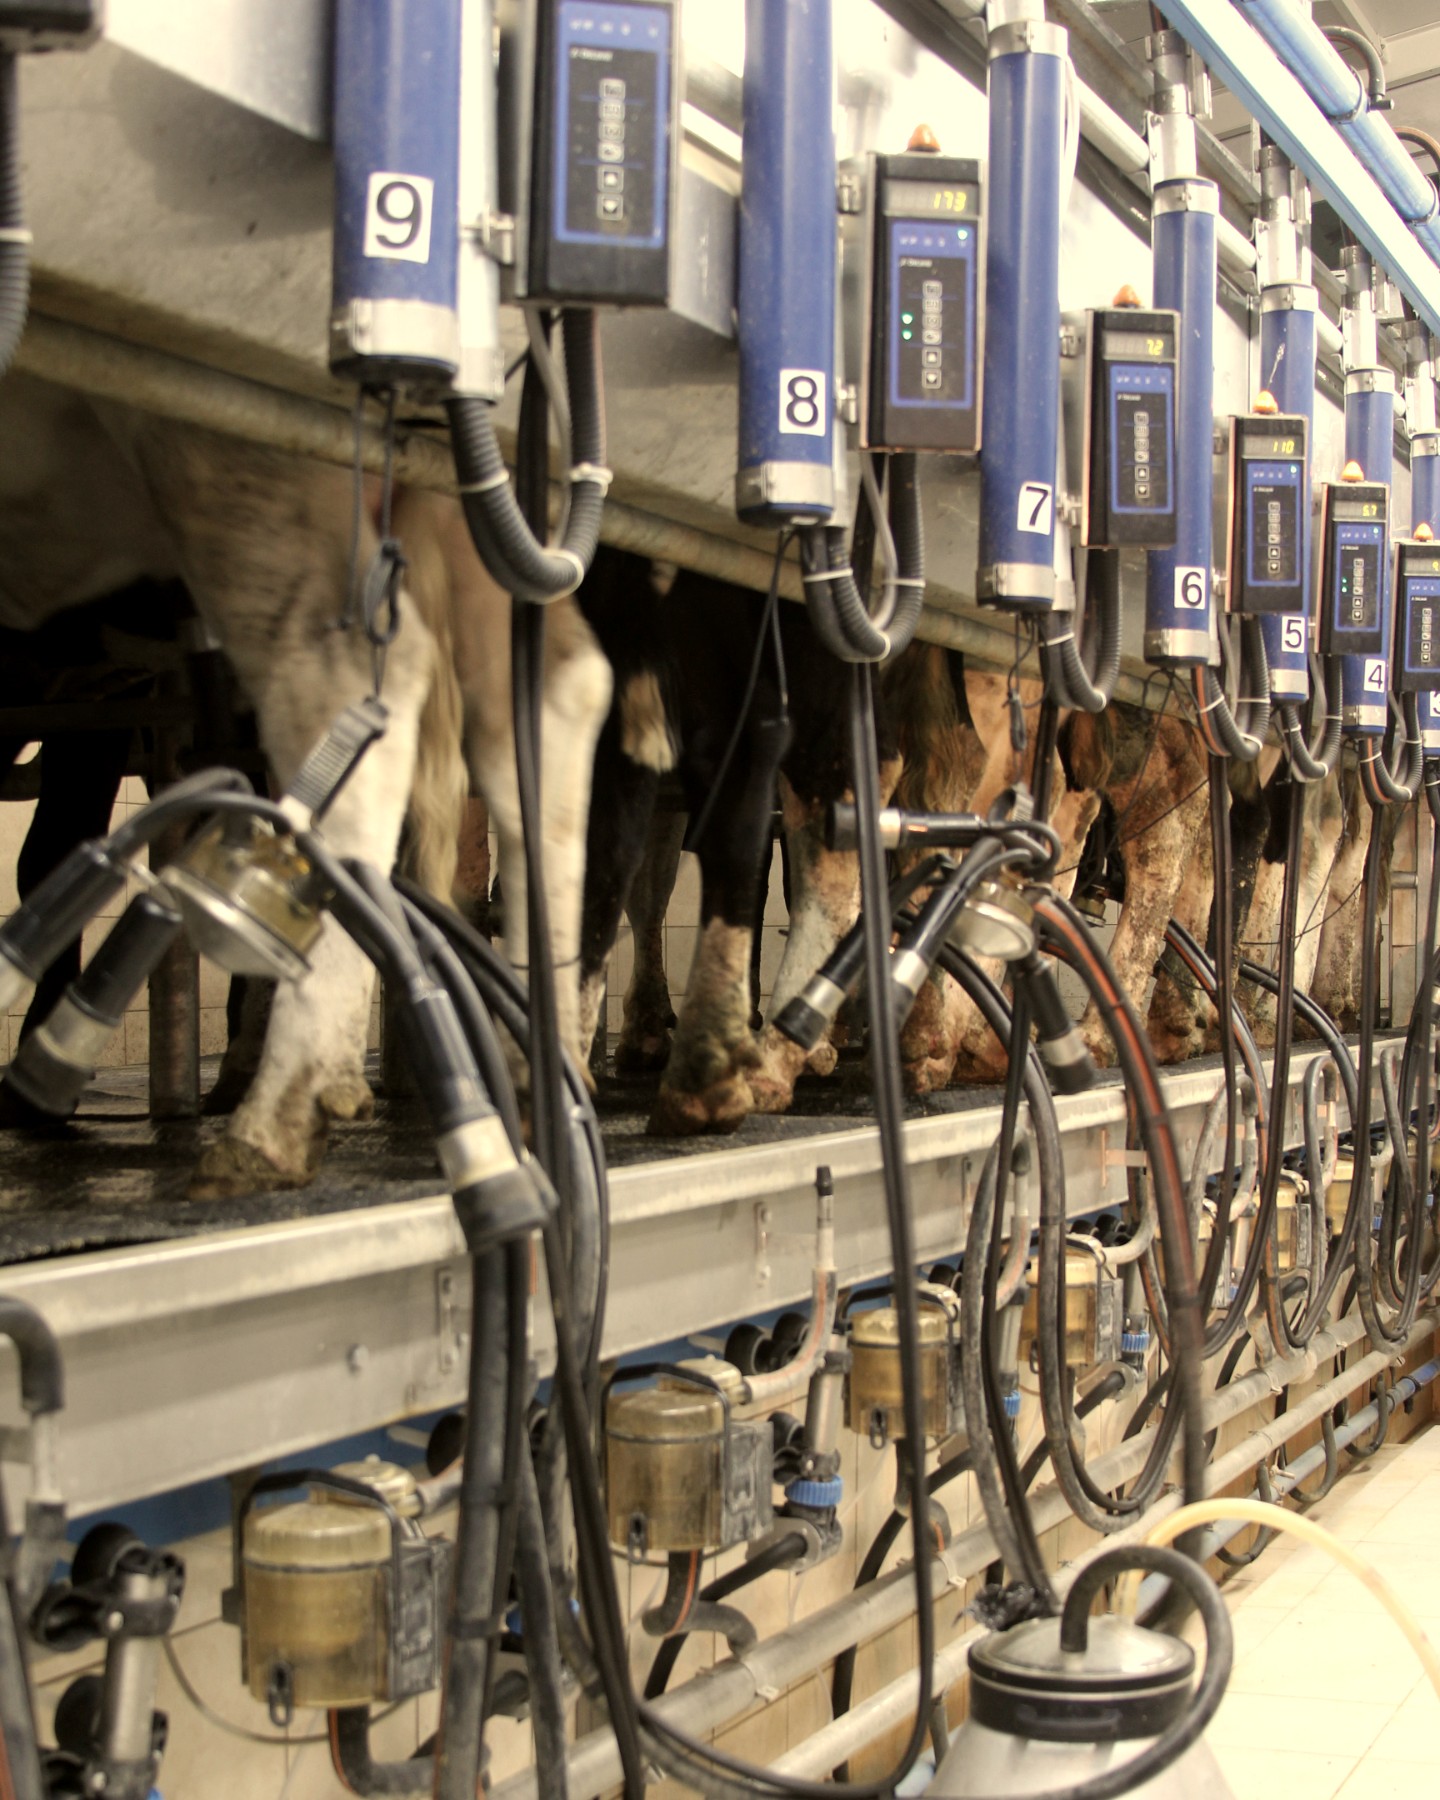
Melkroboter, GPS-Lenksysteme, Herdenmanagement, Buchhaltung: Schadsoftware, Angriffe und Datenverluste legen heute ganze Betriebsabläufe still.
D&O-Versicherung
Schutz für Geschäftsführung und Entscheidungsträger vor den finanziellen Folgen persönlicher Haftungsansprüche aus unternehmerischen Entscheidungen.
Rechtsschutz-versicherung
Vertragsstreitigkeiten, arbeitsrechtliche Fragen und behördliche Verfahren mit den Bausteinen, die in der Landwirtschaft tatsächlich gebraucht werden.
Unfallversicherung
Unfälle treten unerwartet ein, in der Arbeit wie in der Freizeit. Betriebliche und private Absicherung ergänzen den gesetzlichen Schutz.
Warenkreditversicherung
Bleiben Zahlungen aus oder geraten Abnehmer in Schwierigkeiten, trifft das die Liquidität unmittelbar, oft mitten in der Saison.
Betriebliche Altersversorgung
Qualifizierte Mitarbeitende gewinnen und binden, einschließlich Versorgungskonzepten für Geschäftsführung und Unternehmensleitung.
Ein digitaler Ausfall ist heute ein Betriebsunterbrechungsschaden.
Ein digitaler Ausfall ist heute ein Betriebsunter-brechungsschaden.
Fütterung, Melktechnik, Lenksysteme und Buchhaltung hängen an Software und Netzverbindungen. Wir bewerten, wie stark Ihr Betrieb davon abhängt, und dimensionieren die Deckung entsprechend.
Betriebsunterbrechung durch IT-Ausfall
Ersatz des Ertragsausfalls, wenn Melktechnik, Fütterung oder Steuerung nach einem Angriff stillstehen.
Datenwiederherstellung und Systeme
Kosten für Bereinigung, Wiederherstellung von Daten und Neuaufbau betroffener Systeme, einschließlich externer IT-Dienstleister.
Erpressung und Schadsoftware
Absicherung der Folgen von Ransomware, inklusive Krisenberatung und forensischer Aufklärung.
Haftung gegenüber Dritten
Ansprüche, wenn personenbezogene oder betriebliche Daten von Abnehmern, Lieferanten und Mitarbeitenden abfließen.
Meldepflichten und Datenschutz
Begleitung bei behördlichen Meldungen und Verfahrenskosten im Zusammenhang mit einem Datenschutzvorfall.
Nicht die Fläche entscheidet, sondern die Rechtsform.
Bei GmbH, GmbH & Co. KG und Genossenschaften haften Organe persönlich und unbegrenzt mit dem privaten Vermögen. Deshalb prüfen wir diesen Baustein bei entsprechender Rechtsform grundsätzlich mit.
Persönliche Organhaftung
Abwehr und Ausgleich von Ansprüchen aus Entscheidungen der Geschäftsführung, auch Jahre nach der Entscheidung.
Innen- und Außenverhältnis
Ansprüche der eigenen Gesellschaft ebenso wie Forderungen von Gesellschaftern, Banken, Abnehmern oder Behörden.
Abwehrkosten
Übernahme von Anwalts-, Gutachter- und Gerichtskosten, auch bei unberechtigten Ansprüchen.
Genossenschaften und Beiräte
Einbeziehung von Vorstand, Aufsichtsrat und Beiratsmitgliedern entsprechend der Satzung.
Nachhaftung bei Ausscheiden
Absicherung für den Zeitraum nach dem Wechsel aus dem Amt, weil Ansprüche verzögert geltend gemacht werden.
Cross Compliance ist der Baustein, der am häufigsten fehlt.
Kontrollen, Auflagen und Förderbedingungen erzeugen ein Verfahrensrisiko, das mit klassischem Rechtsschutz nicht abgedeckt ist. Wir setzen die Bausteine passend zu Rechtsform und Betriebsgröße zusammen.
Vertragsrechtsschutz
Streitigkeiten aus Liefer-, Pacht-, Kauf- und Dienstleistungsverträgen, von der Maschinenlieferung bis zur Abnahmevereinbarung.
Spezial-Straf-Rechtsschutz (SSR)
Verteidigung bei Vorwürfen aus der betrieblichen Tätigkeit, etwa im Umwelt-, Tierschutz- oder Arbeitsschutzrecht.
Rechtsschutz im Bereich Cross Compliance
Verfahren rund um Förderauflagen, Kontrollergebnisse und Sanktionsbescheide, einschließlich der Vertretung gegenüber Behörden.
Arbeits- und Sozialrecht
Auseinandersetzungen mit Beschäftigten und Saisonkräften sowie Verfahren gegenüber Sozialversicherungsträgern.
Weitere individuell passende Lösungen
Ergänzungen entsprechend Rechtsform, Betriebszweigen und Nebenbetrieben, auch für Genossenschaften und Lohnunternehmen.
Der gesetzliche Schutz endet, wo die wirtschaftliche Folge beginnt.
Die landwirtschaftliche Berufsgenossenschaft deckt einen Teil ab, aber nicht die dauerhafte Einschränkung, den Umbau und die fehlende Arbeitskraft im Betrieb. Genau dort setzt die private und betriebliche Unfallversicherung an.
24-Stunden-Deckung
Absicherung bei Arbeit und Freizeit, weil sich beides im landwirtschaftlichen Alltag nicht trennen lässt.
Invaliditätsleistung
Kapitalleistung bei dauerhafter Einschränkung, damit Umbauten, Umschulung und Ersatzarbeitskraft finanzierbar bleiben.
Gruppenunfallversicherung
Absicherung von Mitarbeitenden und Saisonkräften über einen Rahmenvertrag, ohne Einzelanmeldung.
Betriebsleiter und Familienangehörige
Einbeziehung mitarbeitender Familienangehöriger, die häufig keinen eigenen Versicherungsschutz haben.
Bergungs- und Heilkosten
Kosten für Rettung, Transport und ergänzende Behandlungen über die gesetzliche Leistung hinaus.
Die Ernte ist verkauft, das Geld ist noch nicht da.
Zwischen Lieferung und Zahlungseingang liegen Wochen, in denen der Betrieb vorfinanziert. Fällt ein Abnehmer aus, fehlt der Betrag genau dann, wenn Betriebsmittel und Löhne fällig sind.
Zahlungsausfall des Abnehmers
Ausgleich offener Forderungen bei Insolvenz oder dauerhaftem Zahlungsverzug Ihrer Handelspartner.
Bonitätsprüfung der Abnehmer
Laufende Bewertung der Abnehmer durch den Versicherer, bevor eine größere Partie ausgeliefert wird.
Kreditlimite je Abnehmer
Festgelegte Limite, die zeigen, welches Volumen pro Handelspartner wirtschaftlich vertretbar ist.
Forderungsmanagement
Übernahme von Mahnung und Beitreibung, damit die Zeit nicht im eigenen Büro gebunden ist.
Exportgeschäft
Einbeziehung von Lieferungen ins Ausland, bei denen Rechtsdurchsetzung und Bonität schwerer einzuschätzen sind.
Gute Leute bleiben dort, wo an ihre Zukunft gedacht wird.
Qualifiziertes Personal ist in der Landwirtschaft knapp. Eine betriebliche Altersversorgung ist das Instrument, das im Bewerbungsgespräch wirkt und langfristig bindet, bei planbarem Aufwand für den Betrieb.
Entgeltumwandlung mit Arbeitgeberzuschuss
Umsetzung der gesetzlichen Pflicht zum Zuschuss und Einordnung in ein Modell, das für den Betrieb kalkulierbar bleibt.
Durchführungswege
Auswahl zwischen Direktversicherung, Unterstützungskasse und weiteren Wegen, passend zu Größe und Struktur des Betriebes.
Versorgung für die Geschäftsführung
Eigene Konzepte für Betriebsleitung und Gesellschafter-Geschäftsführer, abgestimmt auf Rechtsform und Entnahmestruktur.
Haftung des Arbeitgebers
Prüfung bestehender Zusagen, damit keine Einstandspflicht aus alten Verträgen im Betrieb liegen bleibt.
Verwaltung und Kommunikation
Unterlagen, Mitarbeiterinformation und laufende Betreuung, damit der Baustein im Alltag nicht zum Verwaltungsthema wird.
Ergänzungen entstehen aus der Analyse, nicht aus der Produktliste.
Jeder landwirtschaftliche Betrieb ist anders aufgestellt. Deshalb prüfen wir zuerst, welches Risiko überhaupt trägt, und sprechen erst danach über Verträge.
Was Betriebsleiter uns zu diesen Bausteinen fragen.
Braucht ein landwirtschaftlicher Betrieb wirklich eine Cyberversicherung?
Sobald Melktechnik, Fütterung, Lenksysteme oder Buchhaltung digital laufen, ist ein Ausfall ein Betriebsunterbrechungsschaden. Wir bewerten, wie stark Ihr Betrieb davon abhängt, und dimensionieren entsprechend.
Ab welcher Größe ist eine D&O-Versicherung sinnvoll?
Entscheidend ist nicht die Fläche, sondern die Rechtsform. Bei GmbH, GmbH & Co. KG und Genossenschaften haften Organe persönlich, dort prüfen wir grundsätzlich mit.
Deckt Rechtsschutz auch Cross-Compliance-Verfahren ab?
Nur mit dem entsprechenden Baustein. Viele bestehende Verträge enthalten ihn nicht; wir prüfen das im Rahmen der Bestandssichtung.
Können diese Bausteine einzeln abgeschlossen werden?
Ja. Sinnvoll ist aber die Einordnung in Ihr Gesamtkonzept, damit sich Deckungen nicht doppeln und keine Lücke zwischen den Verträgen entsteht.
Wir prüfen, welche Bausteine Ihr Betrieb wirklich braucht.
Ein Termin, eine Bestandssichtung, eine klare Empfehlung. Ohne Verpflichtung und ohne Produktliste.