Fuhrparkversicherung für landwirtschaftliche Fahrzeuge und Selbstfahrer.
Traktoren, Selbstfahrer, Anhänger, Transporter und die gesamte Zusatztechnik gehören in eine gemeinsame Betrachtung. Wenn ein Fahrzeug ausfällt, steht oft mehr als nur eine Maschine still.
Ein Traktor ist kein Firmenwagen.
Zulassung, Technik und Einsatz unterscheiden sich grundlegend von einer gewerblichen Flotte. Die markierten Bereiche entscheiden über Deckung und Prämie.
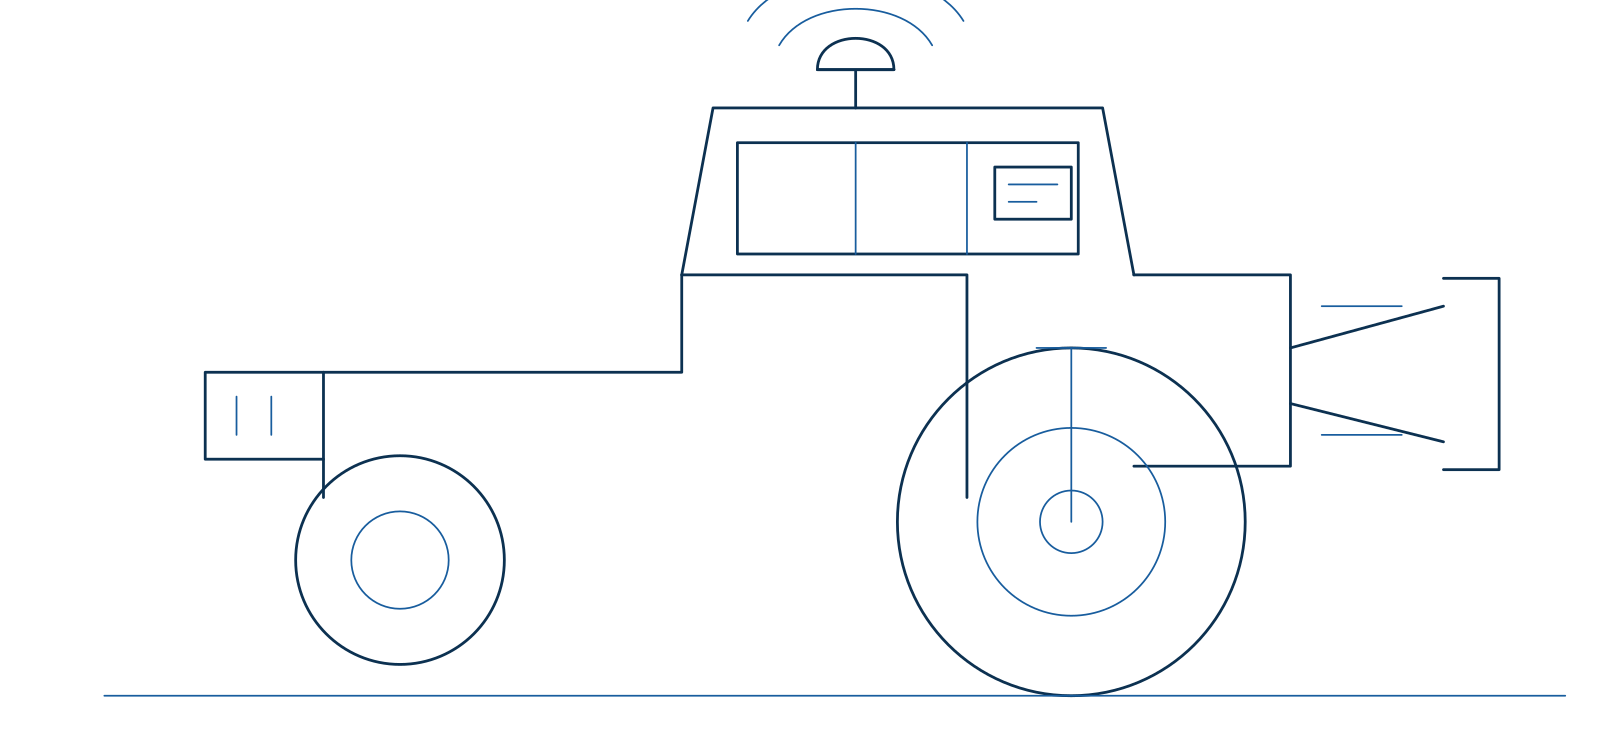
1 Fahrzeug selbst
Zugmaschine, Anhänger, Selbstfahrer: Jede Einheit wird einzeln bewertet.
2 GPS & Lenksysteme
Antennen und Empfänger sind hochwertig, mobil und beliebt bei Dieben. Ohne ausdrückliche Nennung sind sie in vielen Verträgen nicht mitversichert.
3 Terminals & Elektronik
Bedienterminals, Jobrechner, Sensorik. Technik in der Kabine erreicht schnell den Wert eines Kleinwagens.
4 Anbaugeräte & Hydraulik
Front- und Heckanbau, Zusatzhydraulik, Sonderausstattung. Was angebaut ist, muss auch abgesichert sein.
5 Betriebsschäden
Nicht jeder Schaden ist ein Unfall. Betriebsschäden im Feldeinsatz sind die entscheidende Deckungsfrage bei Landmaschinen.
Bereich antippen oder mit der Maus überfahren.
Welche Risiken entstehen im landwirtschaftlichen Fuhrpark?
Zugmaschinen, Selbstfahrer, Anhänger und Transporter sind ständig unterwegs: auf dem Hof, auf dem Feld und im öffentlichen Verkehr. Jede dieser Nutzungsarten hat eigene Haftungsfragen, und fällt ein Fahrzeug aus, steht meist eine ganze Kette still.
Enge Ortsdurchfahrten, unübersichtliche Feldausfahrten und Begegnungsverkehr mit breiten Anbaugeräten oder langen Gespannen bergen besondere Unfallrisiken.
Rangieren am Fahrsilo, Überladen während der Fahrt oder Wendemanöver am Feldrand – schnell entstehen Schäden an Fahrzeugen, Wegen, Toren oder Zäunen.
Lenksysteme, Terminals, Antennen und Freischnitt-Technik sind hochwertig, mobil und leicht entwendet.
Wechselnde Fahrer, Aushilfen und Lohnunternehmer erhöhen die Wahrscheinlichkeit von Bedien- und Rangierschäden.
Fällt ein Selbstfahrer mitten in der Ernte aus, geraten Bergung, Transport und nachgelagerte Arbeiten schnell ins Stocken – mit Auswirkungen auf den gesamten Betriebsablauf.
Ob Fahrzeuge, Kraftstoffe, Batterien oder Elektronik – auf abgelegenen Betriebsflächen und an Feldrändern besteht ein erhöhtes Risiko für Diebstahl und mutwillige Beschädigungen.
Ein Fuhrpark, eine Betrachtung.
Statt Einzelverträge über Jahre zu stapeln, schaffen wir eine klare Struktur für Ihren gesamten Fuhrpark: Von der Kleinflotte mit wenig Fahrzeugen bis hin zur Stückpreiskalkulation für Großflotten entwickeln wir die passende Lösung für Ihr Unternehmen.
Kfz-Haftpflicht für Zugmaschinen und Selbstfahrer
Absicherung der gesetzlichen Haftung im Straßen- und Betriebsverkehr, einschließlich mitgeführter Anbaugeräte und Anhänger.
Teil- und Vollkasko mit landwirtschaftlicher Ausrichtung
Kaskodeckung, die Feld- und Hofbetrieb, Rangierschäden und den Einsatz auf unbefestigten Flächen berücksichtigt.
GPS-Technik und Sonderausstattung
Lenksysteme, Terminals, Antennen und nachgerüstete Technik werden mit ihrem tatsächlichen Wert einbezogen, nicht als Zubehörpauschale.
Stückpreiskalkulation oder Flottenkonzept
Je nach Fahrzeugzahl und Schadenverlauf rechnen wir stückbezogen oder als Kleinflotte mit gemeinsamer Bewertung.
Anhänger, Transportfahrzeuge und Sondergenehmigungen
Überladewagen, Güllefässer, Tieflader und Betriebsfahrzeuge einschließlich der Fragen zu Zulassung und Ausnahmegenehmigung.
Schadensteuerung und Werkstattabwicklung
Wir begleiten Gutachter- und Werkstatttermine, damit das Fahrzeug in der Saison schnell wieder verfügbar ist.
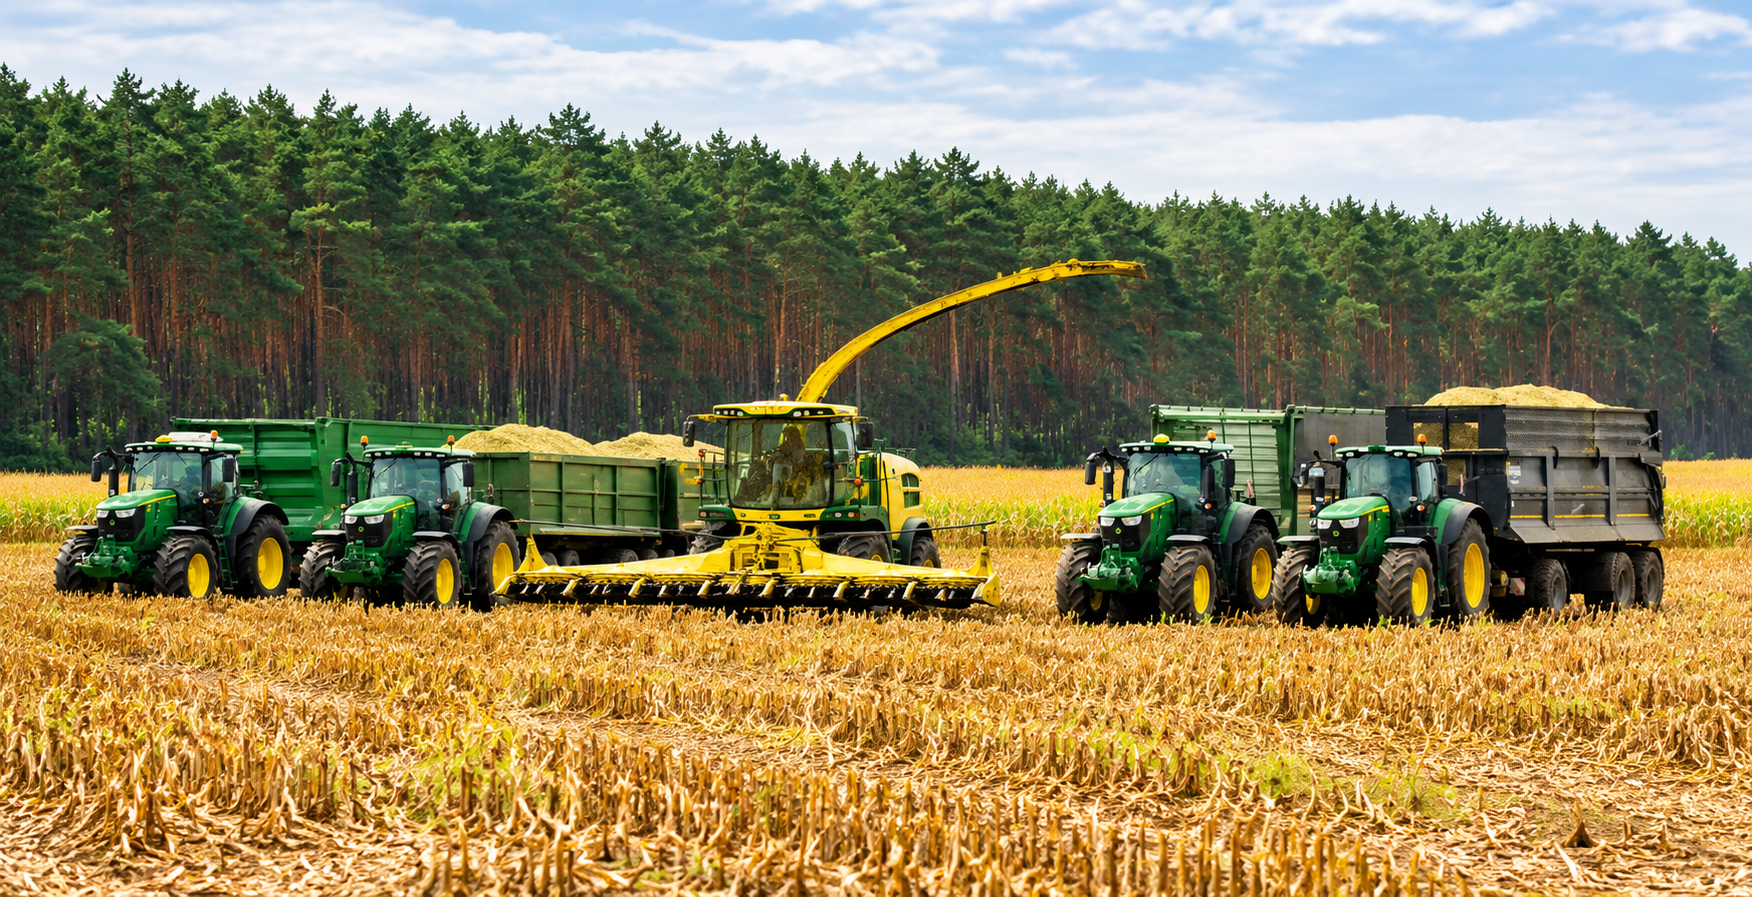
Typische Schadenfälle aus der Praxis.
Im Fuhrpark entstehen die meisten Schäden nicht auf der Landstraße, sondern dort, wo es eng, staubig und terminlich knapp wird.
Zusammenstoß bei der Feldausfahrt
Beim Ausfahren aus einem Feldweg kommt es mit einem Pkw zur Kollision, das Anbaugerät ragt in die Fahrbahn.
Die Kfz-Haftpflicht regelt die Ansprüche, der Kaskoschaden am Anbaugerät wird parallel abgewickelt.
Rangierschaden am Fahrsilo
Beim Zurücksetzen wird der Überladewagen gegen die Siloplatte gedrückt, Aufbau und Achse werden beschädigt.
Der Schaden ist über die Kaskodeckung im Betriebsgelände erfasst, Reparatur ohne Verzug in der Kampagne.
Diebstahl von GPS-Technik
Über Nacht werden Terminal und Antenne aus zwei Zugmaschinen am Feldrand entwendet.
Die Sonderausstattung war mit ihrem Wert erfasst, Ersatz und Neuinstallation werden übernommen.
Unklare Haftung beim Abbiegen
Beim Überholen eines nach links abbiegenden Gespanns kommt es zur Kollision. Wer den Unfall verursacht hat, ist zunächst nicht eindeutig.
Wir sichern die Fakten, begleiten die Schadensregulierung und setzen uns für eine klare und sachgerechte Haftungsbewertung ein.
Risiken erkennen, bevor Schäden entstehen.
Eine gute Absicherung beginnt lange vor dem eigentlichen Versicherungsvertrag. Dabei sprechen wir die gleiche Sprache wie unsere Kunden.
Was Betriebsleiter uns zum Fuhrpark fragen.
Ab wann lohnt ein Flottenkonzept statt Einzelverträgen?
Meist ab etwa zehn zulassungspflichtigen Fahrzeugen oder wenn Verträge über viele Jahre bei unterschiedlichen Gesellschaften gewachsen sind. Wir rechnen beide Varianten mit Ihrem Schadenverlauf gegen.
Ist GPS- und Sonderausstattung automatisch mitversichert?
Nein, in vielen Verträgen nur begrenzt. Nachgerüstete Lenksysteme und Terminals müssen mit Wert benannt werden, sonst greift eine Zubehörpauschale.
Wie werden Anhänger und Anbaugeräte behandelt?
Anhänger brauchen eigene Deckung, Anbaugeräte laufen je nach Situation über Zugmaschine, Kasko oder Maschinenbruch. Diese Abgrenzung klären wir vorab, damit keine Lücke bleibt.
Was gilt für Aushilfen als Fahrer?
Sie entscheiden, wer berechtigt ist, das Fahrzeug zu führen. Ein gültiger Führerschein ist das einzige Kriterium.
Gemeinsam den passenden Versicherungsschutz entwickeln.
Jeder landwirtschaftliche Betrieb stellt unterschiedliche Anforderungen. Deshalb nehmen wir uns Zeit, Ihren Betrieb persönlich kennenzulernen.